
Konto walutowe to rachunek bankowy prowadzony w walucie innej niż polski złoty, na przykład w euro, dolarach amerykańskich lub funtach. Możesz przechowywać na nim środki, otrzymywać przelewy i płacić bez każdorazowego przewalutowania z PLN. Dzięki temu ograniczasz koszt spreadu, czyli różnicy między kursem kupna a sprzedaży waluty.
Czym jest konto walutowe?
Konto walutowe działa podobnie do zwykłego rachunku osobistego, ale jego saldo jest wyrażone w konkretnej walucie obcej. W zależności od banku rachunek może być prowadzony między innymi w EUR, USD, GBP, CHF, NOK, SEK, CZK czy JPY.
Na takie konto możesz otrzymywać wynagrodzenie lub inne przelewy w walucie, zasilać je środkami kupionymi w kantorze internetowym oraz wykonywać przelewy walutowe. Jeśli płacisz w tej samej walucie, w której masz środki, bank nie musi przeliczać transakcji z polskich złotych. Nie oznacza to jednak, że każda operacja będzie bezpłatna. Opłaty zależą od taryfy banku, rodzaju przelewu i sposobu korzystania z karty.
Jak działa konto walutowe i karta wielowalutowa?
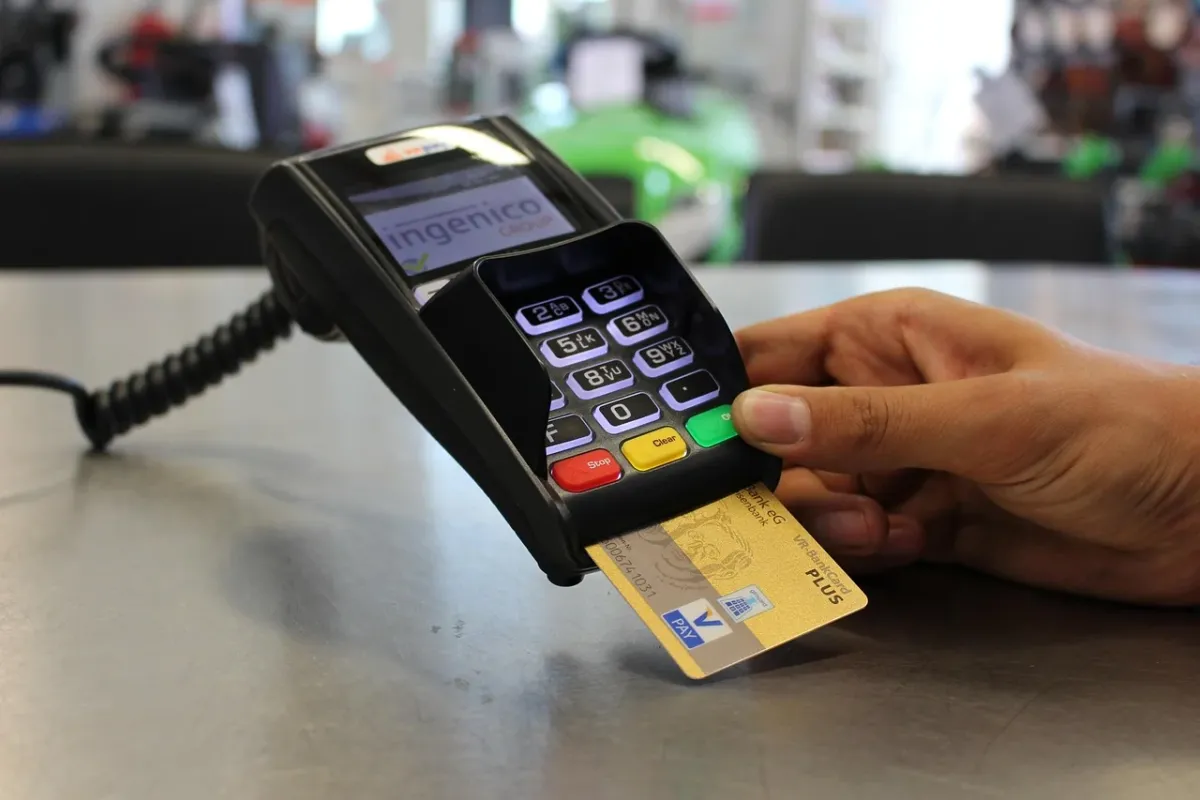
Samo konto przechowuje pieniądze w wybranej walucie. Do płatności możesz używać osobnej karty walutowej albo karty wielowalutowej połączonej jednocześnie z rachunkiem w PLN i rachunkami walutowymi. W drugim wariancie karta rozpoznaje walutę transakcji i próbuje pobrać środki z właściwego konta.
Przykład działania karty wielowalutowej wygląda następująco:
- Płatność – płacisz kartą w sklepie, restauracji, internecie albo wypłacasz gotówkę za granicą.
- Rozpoznanie waluty – system sprawdza, w jakiej walucie została wykonana transakcja.
- Pobranie środków – jeśli masz wystarczające saldo w tej walucie, pieniądze są pobierane z odpowiedniego konta walutowego.
Dzięki temu nie musisz przewalutowywać każdej płatności osobno. Możesz wcześniej kupić walutę, na przykład w kantorze internetowym, i zasilić nią rachunek. Trzeba jednak sprawdzić, co stanie się przy braku środków. W wielu bankach karta pobierze wtedy pieniądze z konta w PLN, a transakcja zostanie przewalutowana według zasad określonych w taryfie. Może to oznaczać dodatkowy koszt.
Karta wielowalutowa nie zastępuje konta walutowego – jest narzędziem, które umożliwia wygodne korzystanie ze środków zgromadzonych na jednym lub kilku takich rachunkach.
Uważaj na DCC w bankomacie i terminalu
DCC, czyli Dynamic Currency Conversion, to propozycja przewalutowania transakcji przez operatora terminala lub bankomatu. Podczas płatności za granicą możesz zobaczyć wybór między obciążeniem karty w lokalnej walucie a rozliczeniem w PLN. Gdy zaakceptujesz złotówki, przeliczenia dokonuje operator urządzenia, a jego kurs i opłata mogą być mniej korzystne niż rozliczenie w walucie lokalnej.
Jeśli korzystasz z konta walutowego, wybierz rozliczenie w walucie transakcji, na przykład EUR, USD albo GBP. Nie zatwierdzaj opcji, która proponuje przewalutowanie na PLN, jeśli chcesz, aby płatność została rozliczona z rachunku walutowego.
Kiedy warto założyć konto walutowe?
Rachunek może być przydatny wtedy, gdy regularnie otrzymujesz lub wydajesz pieniądze w walucie obcej. Szczególnie sprawdzi się w takich sytuacjach:
- Podczas wakacji i podróży służbowych, gdy płacisz za noclegi, transport, jedzenie lub zakupy w lokalnej walucie.
- Przy zakupach w zagranicznych sklepach internetowych, gdy cena i płatność są określone w EUR, USD albo innej walucie.
- Przy otrzymywaniu wynagrodzenia lub innych przelewów z zagranicy, ponieważ środki trafiają na rachunek bez automatycznego przeliczenia na PLN.
- Przy spłacie kredytu lub innego zobowiązania w walucie obcej, jeśli raty są regulowane bezpośrednio w tej walucie.
Przy sporadycznym wyjeździe konto walutowe nie zawsze jest konieczne. Wtedy znaczenie ma przede wszystkim koszt karty, przewalutowania i wypłat z bankomatów. Jeśli jednak często podróżujesz, robisz zakupy za granicą albo otrzymujesz regularne przelewy w walucie, osobny rachunek może uprościć rozliczenia.
Konto walutowe a karta wielowalutowa – czym się różnią?
Konto walutowe jest miejscem przechowywania pieniędzy. Karta wielowalutowa umożliwia płacenie tymi środkami. Te rozwiązania często działają razem, ale nie są tym samym produktem.
| Cecha | Klasyczne konto walutowe | Karta wielowalutowa |
|---|---|---|
| Elastyczność | Pozwala przechowywać walutę, otrzymywać przelewy i wykonywać operacje w danym rachunku. | Łączy kartę z rachunkiem PLN oraz wybranymi kontami walutowymi. |
| Opłaty | Może wiązać się z opłatą za prowadzenie, przelewy lub obsługę gotówkową. | Może mieć opłatę za wydanie, utrzymanie karty albo wypłatę z bankomatu. |
| Wygoda | Dobrze sprawdza się przy przelewach i regularnym przechowywaniu środków. | Ułatwia płatności w sklepach, internecie i bankomatach bez ręcznego wybierania rachunku. |
Jakie koszty sprawdzić przed otwarciem?
Brak prowizji za przewalutowanie nie oznacza, że konto i karta są całkowicie bezpłatne. Przed podpisaniem umowy sprawdź w tabeli opłat i prowizji przede wszystkim:
- Opłatę za prowadzenie konta walutowego oraz ewentualne warunki zwolnienia z niej.
- Opłatę za wydanie i miesięczną obsługę karty.
- Prowizje za wypłaty z zagranicznych bankomatów oraz dodatkową opłatę pobieraną przez operatora urządzenia.
- Koszt przelewów walutowych, zwłaszcza przelewów SWIFT, które zwykle są droższe niż przelewy SEPA w euro.
- Spread stosowany przy wymianie waluty, ponieważ tani rachunek może mieć niekorzystny kurs wymiany.
Notatka ekspercka: opłaty i warunki mogą różnić się między bankami i zmieniać w czasie. Przed otwarciem rachunku sprawdź aktualną Tabelę Opłat i Prowizji, dostępne waluty, zasady rozliczania braku środków oraz sposób naliczania prowizji za bankomaty.
Konto walutowe ma sens przede wszystkim wtedy, gdy chcesz przechowywać i wydawać pieniądze w konkretnej walucie. Przy częstych podróżach lub płatnościach zagranicznych najlepiej połączyć je z kartą wielowalutową, zasilić przed transakcją i odrzucać DCC w terminalach oraz bankomatach.
Artykuł nie stanowi porady inwestycyjnej lub finansowej.


