
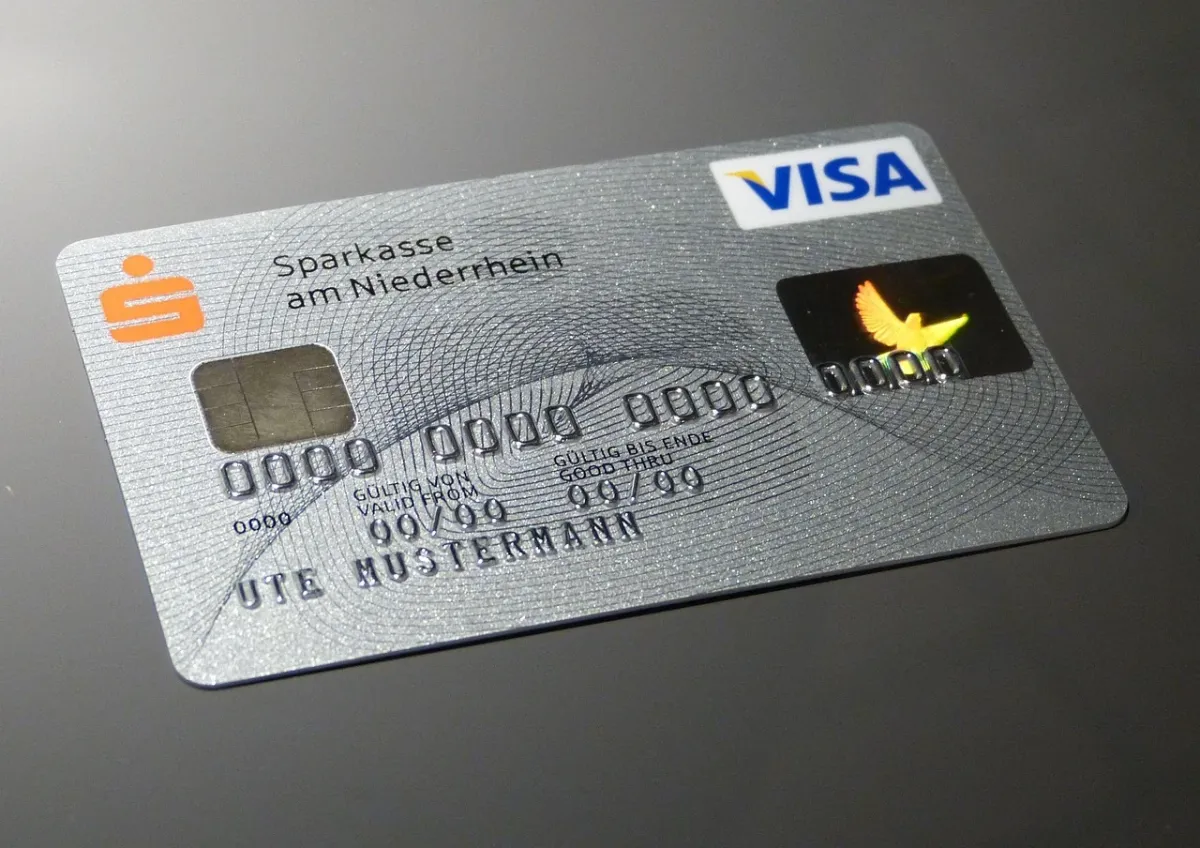
Karta kredytowa to narzędzie płatnicze, które daje dostęp do pieniędzy banku w ramach przyznanego limitu. Nie korzystasz więc z własnych środków na koncie, lecz z kredytu, który później trzeba spłacić. Jeśli uregulujesz całe zadłużenie w wyznaczonym terminie, przy płatnościach bezgotówkowych możesz uniknąć odsetek.
Co to jest karta kredytowa?
Karta kredytowa działa jak pożyczka przypisana do karty. Bank przyznaje Ci określony limit kredytowy, czyli maksymalną kwotę, którą możesz wykorzystać na zakupy i inne transakcje. Każda płatność pomniejsza dostępny limit, a jego spłata pozwala korzystać z tych środków ponownie.
Limit nie jest dodatkowym dochodem. To pieniądze banku, które musisz zwrócić zgodnie z terminem wskazanym na wyciągu. Otrzymanie karty zależy zwykle od oceny zdolności kredytowej, a szczegóły limitu, opłat i oprocentowania wynikają z umowy oraz tabeli opłat danego banku.
Jak działa karta kredytowa krok po kroku?
Mechanizm karty opiera się na powtarzającym się cyklu rozliczeniowym. Wygląda on następująco:
- Bank przyznaje limit – ustala maksymalną kwotę, z której możesz korzystać.
- Dokonujesz płatności – kwota zakupów jest pobierana z limitu kredytowego, a nie z konta osobistego.
- Kończy się cykl rozliczeniowy – zwykle trwa około 30 dni, choć dokładne daty określa bank.
- Otrzymujesz wyciąg – dokument zawiera listę transakcji, całkowite zadłużenie, minimalną kwotę do spłaty i termin płatności.
- Spłacasz zadłużenie – po spłacie limit odnawia się i możesz ponownie z niego korzystać.
Najważniejszym pojęciem jest okres bezodsetkowy, nazywany też grace period. To czas obejmujący cykl rozliczeniowy oraz dodatkowy termin na spłatę zadłużenia. Jeżeli w wyznaczonym dniu spłacisz całość zadłużenia z transakcji bezgotówkowych, bank zwykle nie naliczy odsetek za wykorzystane środki.
Łączny okres bezodsetkowy często wynosi około 50–60 dni, ale jego długość zależy od banku i momentu wykonania płatności. Zakup dokonany na początku cyklu może mieć dłuższy czas do spłaty niż zakup zrealizowany tuż przed zamknięciem cyklu. Konkretne daty zawsze sprawdzaj na wyciągu.
Spłata tylko kwoty minimalnej pozwala uniknąć opóźnienia, ale nie oznacza bezpłatnego korzystania z karty. Od pozostałego zadłużenia mogą zostać naliczone odsetki. Wypłata gotówki z bankomatu i przelew z rachunku karty często wiążą się z prowizją oraz naliczaniem odsetek od początku, dlatego zasady okresu bezodsetkowego mogą ich nie obejmować.
Karta kredytowa a debetowa – czym się różnią?
Obie karty mogą wyglądać podobnie i służyć do płatności w sklepie lub internecie. Różni je przede wszystkim źródło pieniędzy:
| Cecha | Karta kredytowa | Karta debetowa |
|---|---|---|
| Źródło środków | Limit kredytowy przyznany przez bank | Własne pieniądze na koncie |
| Konieczność spłaty | Tak, wykorzystane środki trzeba zwrócić | Nie, ponieważ wydajesz własne środki |
| Wpływ na historię w BIK | Terminowe spłaty mogą ją budować, a limit jest zobowiązaniem kredytowym | Zwykłe płatności nie tworzą zadłużenia kredytowego |
| Odsetki | Mogą pojawić się po niespłaceniu całości w terminie lub przy określonych transakcjach | Nie dotyczą zwykłych płatności z własnego konta |
Przy karcie debetowej transakcja może zostać odrzucona po wykorzystaniu dostępnych środków. Przy karcie kredytowej możesz zapłacić do wysokości przyznanego limitu, ale później musisz oddać bankowi wykorzystaną kwotę.
Jak bezpiecznie korzystać z karty kredytowej?
Karta jest wygodna, lecz łatwo pomylić dostępny limit z własnymi pieniędzmi. Zasady, które ograniczają ryzyko zadłużenia, są proste:
- Spłacaj całość zadłużenia w terminie – to najważniejszy warunek korzystania z okresu bezodsetkowego.
- Traktuj limit jako zobowiązanie – wydawaj tylko tyle, ile możesz później zwrócić.
- Unikaj wypłat z bankomatu i przelewów z karty – mogą być objęte prowizją i odsetkami naliczanymi od razu.
- Monitoruj transakcje i dostępny limit – regularnie sprawdzaj wyciągi w bankowości internetowej lub aplikacji.
- Chroń dane karty – nie udostępniaj numeru PIN ani kodu CVV/CVC i korzystaj z dodatkowego potwierdzania płatności, takiego jak 3D Secure.
- Zastrzeż kartę po jej zgubieniu lub kradzieży – zrób to natychmiast przez bank lub właściwy system zastrzegania.
Terminowe spłaty mogą pozytywnie wpływać na historię kredytową w BIK. Nie zmienia to faktu, że sam przyznany limit może być uwzględniany przy ocenie zdolności kredytowej. Karta pomaga więc budować wiarygodność tylko wtedy, gdy korzystasz z niej regularnie i spłacasz zobowiązania bez opóźnień.
Czy warto mieć kartę kredytową?
Karta kredytowa może być wygodnym narzędziem do płatności i budowania historii kredytowej, ale wymaga dyscypliny. Sprawdza się u osoby, która kontroluje wydatki i potrafi co miesiąc spłacić całe zadłużenie. Jeżeli limit ma służyć do stałego finansowania wydatków, koszty odsetek i ryzyko narastania długu mogą przewyższyć korzyści.


