
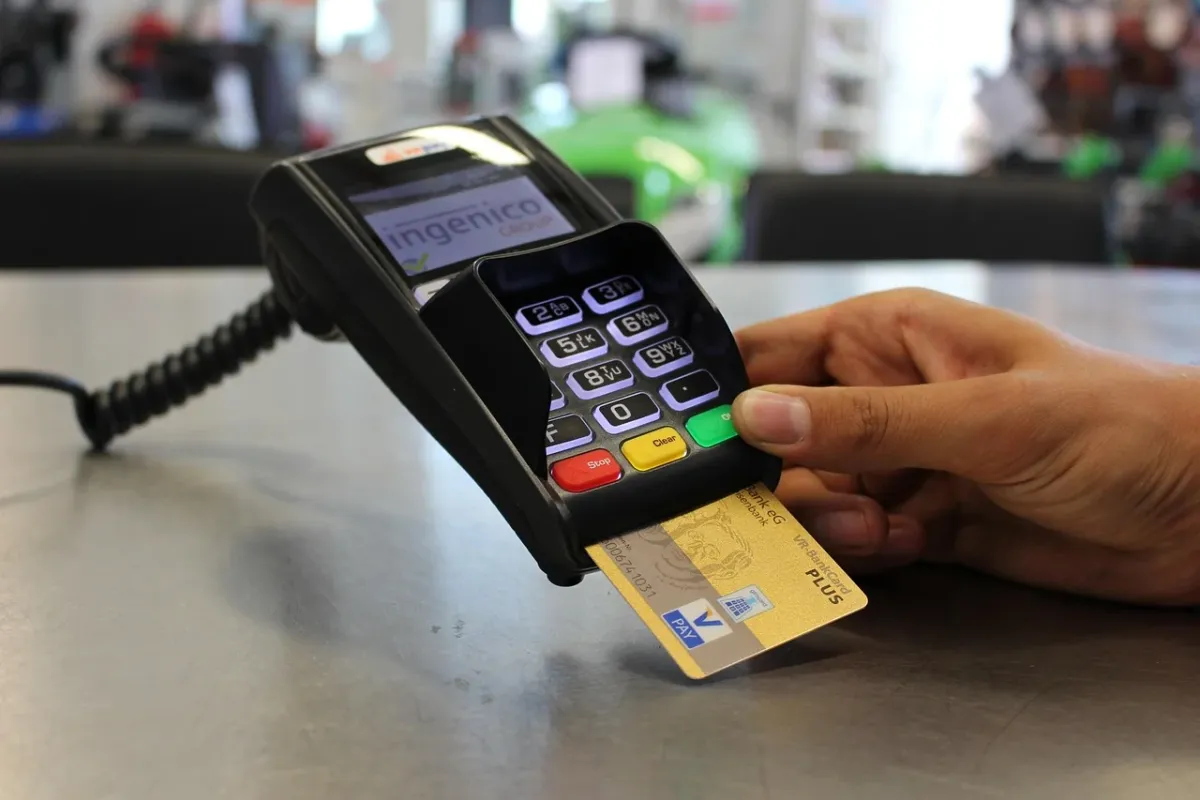
Karta prepaid to karta przedpłacona, która działa jak wirtualny portfel – możesz wydać tylko środki wcześniej wpłacone na jej rachunek. Nie jest połączona z głównym kontem bankowym, dlatego pomaga kontrolować budżet i ogranicza ryzyko utraty większych oszczędności.
Co to jest karta prepaid?
Karta prepaid, czyli karta przedpłacona, pozwala płacić w sklepach stacjonarnych i internetowych pieniędzmi wcześniej wpłaconymi na kartę. Najpierw ją zasilasz, a później korzystasz z dostępnego salda. Gdy środki się skończą, nie zapłacisz nią więcej, dopóki nie zasilisz jej ponownie.
Można porównać ją do portfela, w którym znajduje się tylko odliczona kwota. Jeśli wpłacisz na kartę 300 zł, właśnie tyle masz do dyspozycji. Nie uzyskujesz dostępu do dodatkowych pieniędzy z konta osobistego ani do kredytu.
Jak działa karta prepaid?
Mechanizm jest prosty: zasilasz rachunek karty wybraną kwotą, a następnie płacisz nią do wysokości dostępnego salda. Doładowanie możesz zwykle wykonać ponownie, gdy potrzebujesz większej kwoty. Kartą można też wypłacać gotówkę z bankomatu, jeśli dana oferta banku przewiduje taką funkcję.
Najważniejsza różnica między kartą prepaid a zwykłą kartą debetową polega na tym, że karta przedpłacona nie daje bezpośredniego dostępu do głównego rachunku osobistego. Karta debetowa pobiera pieniądze z konta, z którym jest połączona. Prepaid korzysta natomiast wyłącznie z własnego, wcześniej zasilonego salda.
To ogranicza potencjalną stratę w razie zgubienia karty lub ujawnienia jej danych. Jeżeli na karcie znajduje się niewielka kwota przeznaczona na konkretny zakup, ryzyko dotyczy przede wszystkim tego salda, a nie wszystkich pieniędzy zgromadzonych na głównym koncie. Nie oznacza to, że można zrezygnować z ostrożności. Zgubioną lub skradzioną kartę należy jak najszybciej zastrzec.
Dlaczego warto korzystać z karty prepaid?
Karta przedpłacona sprawdza się szczególnie wtedy, gdy chcesz oddzielić określone wydatki od reszty domowych finansów. Najczęstsze zastosowania obejmują:
- Zakupy internetowe – możesz zasilić kartę kwotą potrzebną do pojedynczej transakcji, zwłaszcza gdy nie znasz jeszcze dobrze danego sklepu.
- Kieszonkowe dla dziecka – dziecko uczy się gospodarowania pieniędzmi, ale nie może wydać więcej niż wynosi saldo karty.
- Podróże – karta ogranicza potrzebę noszenia gotówki, a w razie zgubienia straty mogą ograniczyć się do środków znajdujących się na karcie.
- Kontrola własnego budżetu – oddzielne saldo ułatwia ustalenie limitu na rozrywkę, zakupy lub inne wydatki.
- Unikanie zadłużenia – karta nie pozwala wydać więcej niż wpłacona kwota, więc nie służy do korzystania z kredytu ani debetu.
W zależności od konkretnej oferty kartę prepaid można także dodać do portfela cyfrowego, na przykład Google Pay lub Apple Pay. Niektóre karty obsługują płatności zbliżeniowe i transakcje internetowe zabezpieczane dodatkowym potwierdzeniem. Szczegóły, takie jak opłaty, limity czy możliwość wypłat z bankomatu, zależą od wydawcy karty.
Jak zacząć korzystać z karty prepaid?
Po otrzymaniu i aktywowaniu karty zarządzasz nią najczęściej w aplikacji mobilnej albo w portalu bankowym. Tam możesz sprawdzić saldo, zasilić kartę i monitorować wykonane transakcje. Do rozpoczęcia płatności potrzebne jest wcześniejsze wpłacenie środków na rachunek karty.
Karta prepaid jest więc osobnym narzędziem do płatności, a nie dodatkowym dostępem do głównego konta. Najlepiej sprawdza się wtedy, gdy zależy Ci na ograniczeniu wydatków, bezpieczniejszych zakupach online lub przekazaniu komuś określonej kwoty do samodzielnego wykorzystania.


